

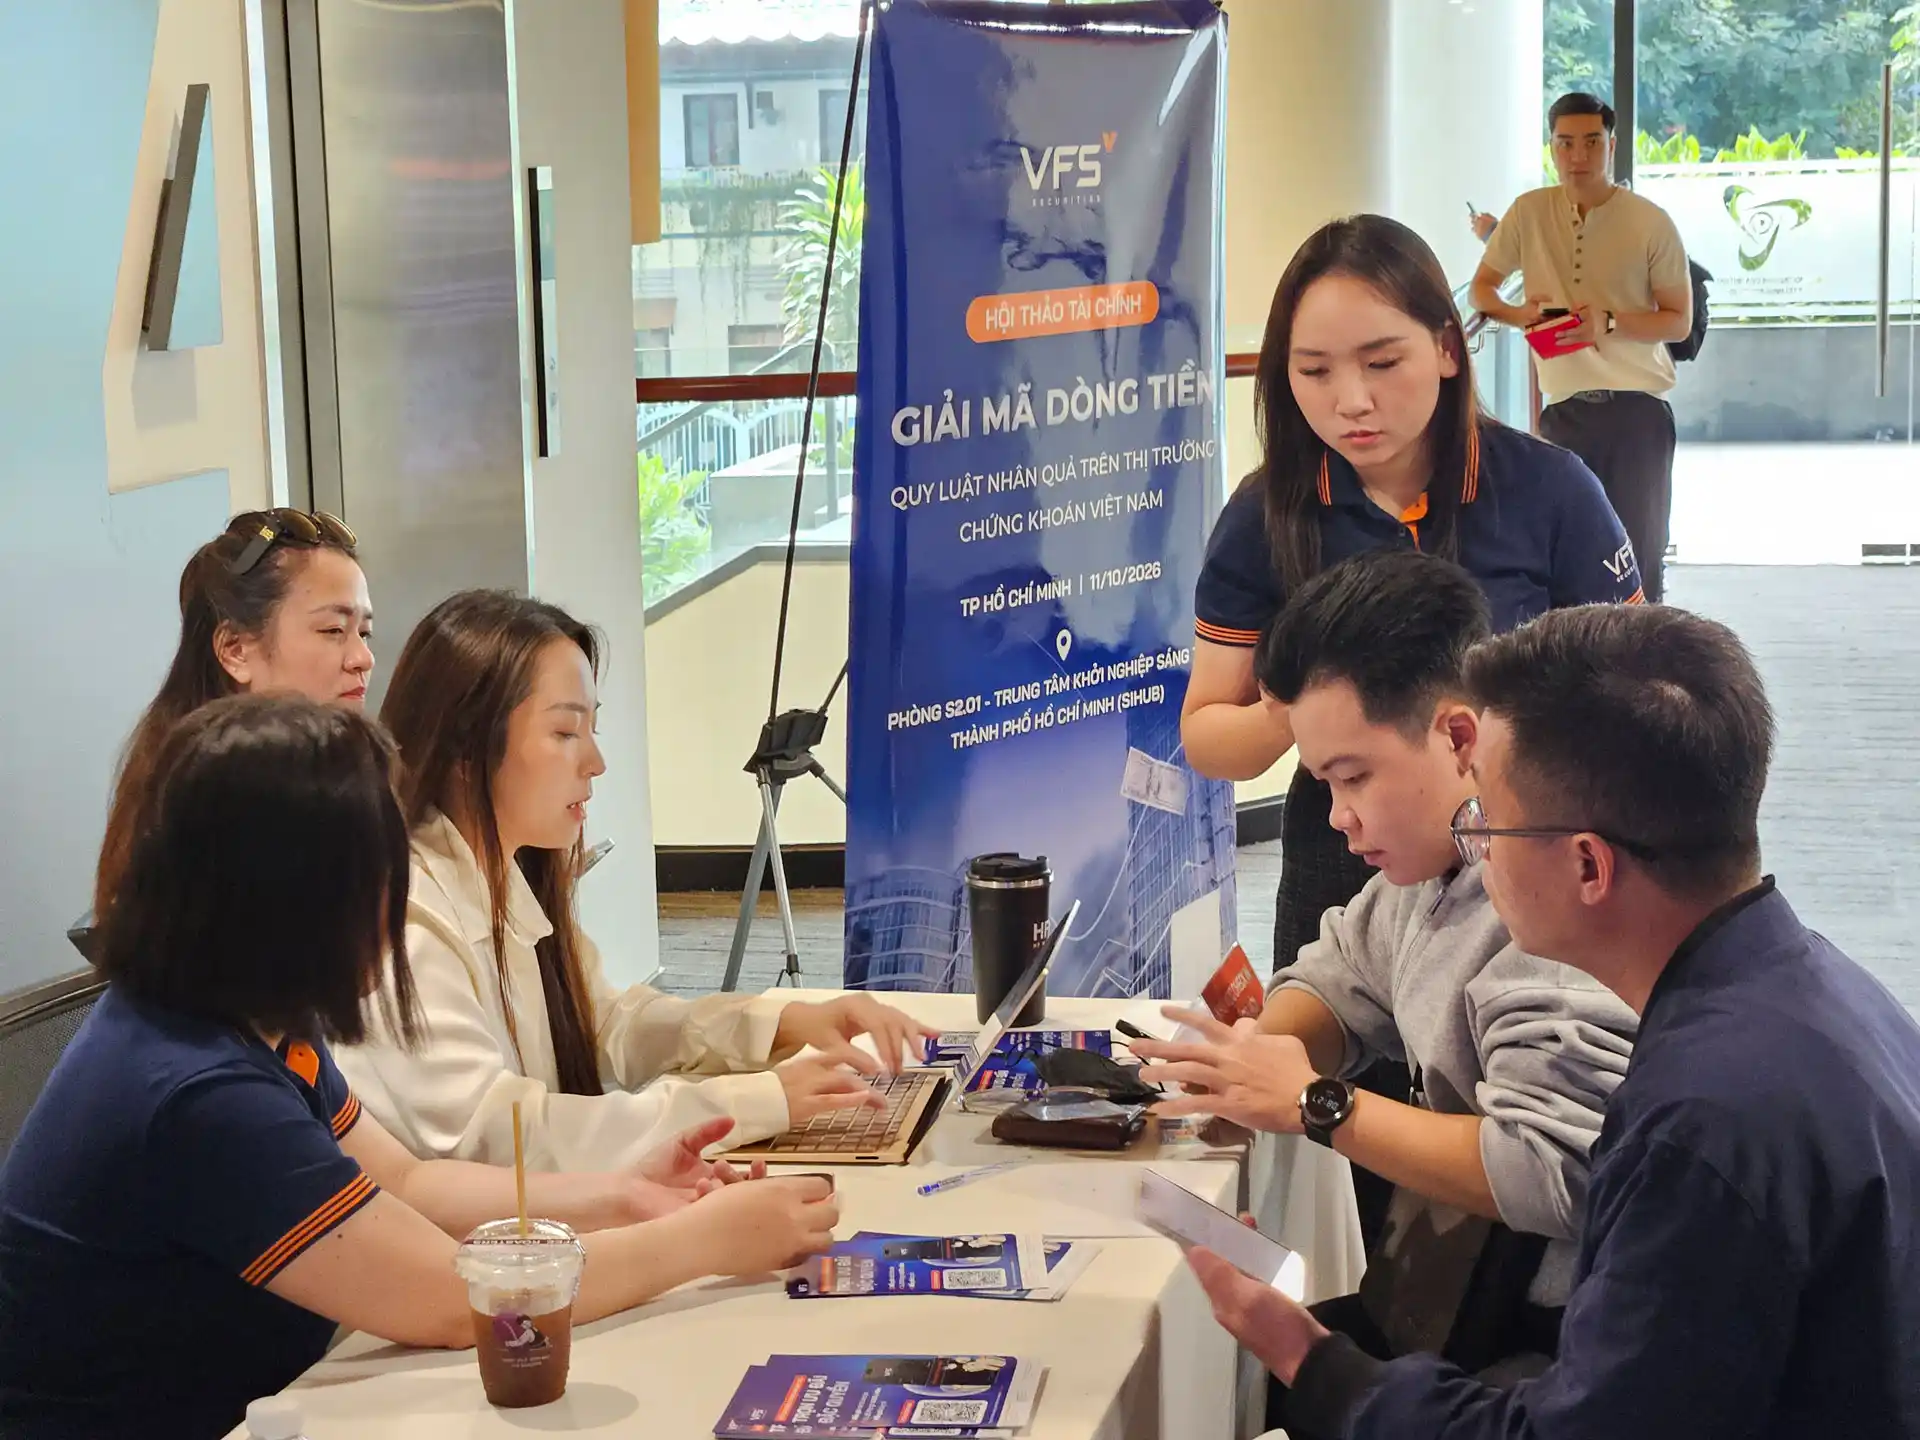
Sáng Chủ nhật 11/10/2026, Hội thảo tài chính “Giải mã dòng tiền – Quy luật nhân quả trên thị trường chứng khoán Việt Nam” do Công ty Cổ phần Chứng khoán Nhất Việt (VFS) tổ chức đã diễn ra tại TP. Hồ Chí Minh, thu hút sự quan tâm của đông đảo nhà đầu tư cá nhân, tổ chức tài chính và các cơ quan truyền thông. Chương trình lý giải vì sao kinh tế tăng trưởng nhưng thị trường chứng khoán chưa tương xứng, đồng thời chia sẻ những điều kiện và tín hiệu cần theo dõi để nhận diện sự trở lại của dòng tiền.
Hội thảo diễn ra từ 08:30 đến 11:30 tại Phòng S2.01, Trung tâm Khởi nghiệp sáng tạo TP. Hồ Chí Minh (SIHUB), số 123 Trương Định, phường Xuân Hòa, với sự tham gia của hai diễn giả là ông Nguyễn Minh Hoàng – Giám đốc Phân tích và ông Phạm Ngọc Sơn – Trưởng phòng Môi giới Chứng khoán Nhất Việt.
1. Tăng trưởng là có thật, nhưng nền kinh tế đang ở giai đoạn “cần vốn”
Mở đầu phần đánh giá vĩ mô, ông Nguyễn Minh Hoàng cho rằng việc kinh tế Việt Nam tăng trưởng mạnh trong khi thị trường chứng khoán diễn biến kém tích cực không phải là một nghịch lý. GDP quý III tăng 9,95%, lũy kế 9 tháng tăng 9,01%; vốn đầu tư toàn xã hội 9 tháng đạt 3.109,6 nghìn tỷ đồng, tăng 15,1%.
Theo ông Hoàng, Việt Nam đang bước vào một chu kỳ đầu tư lớn, với nguồn lực hướng vào hạ tầng, năng lượng, logistics, sản xuất và công nghệ. Quá trình này tạo ra nhu cầu vốn rất lớn trong ngắn hạn: vốn phải được huy động và giải ngân trước, còn kết quả chỉ phản ánh dần vào doanh thu và lợi nhuận doanh nghiệp ở các giai đoạn sau. Đây là lý do tăng trưởng kinh tế chưa thể chuyển hóa ngay thành đà tăng của thị trường cổ phiếu.
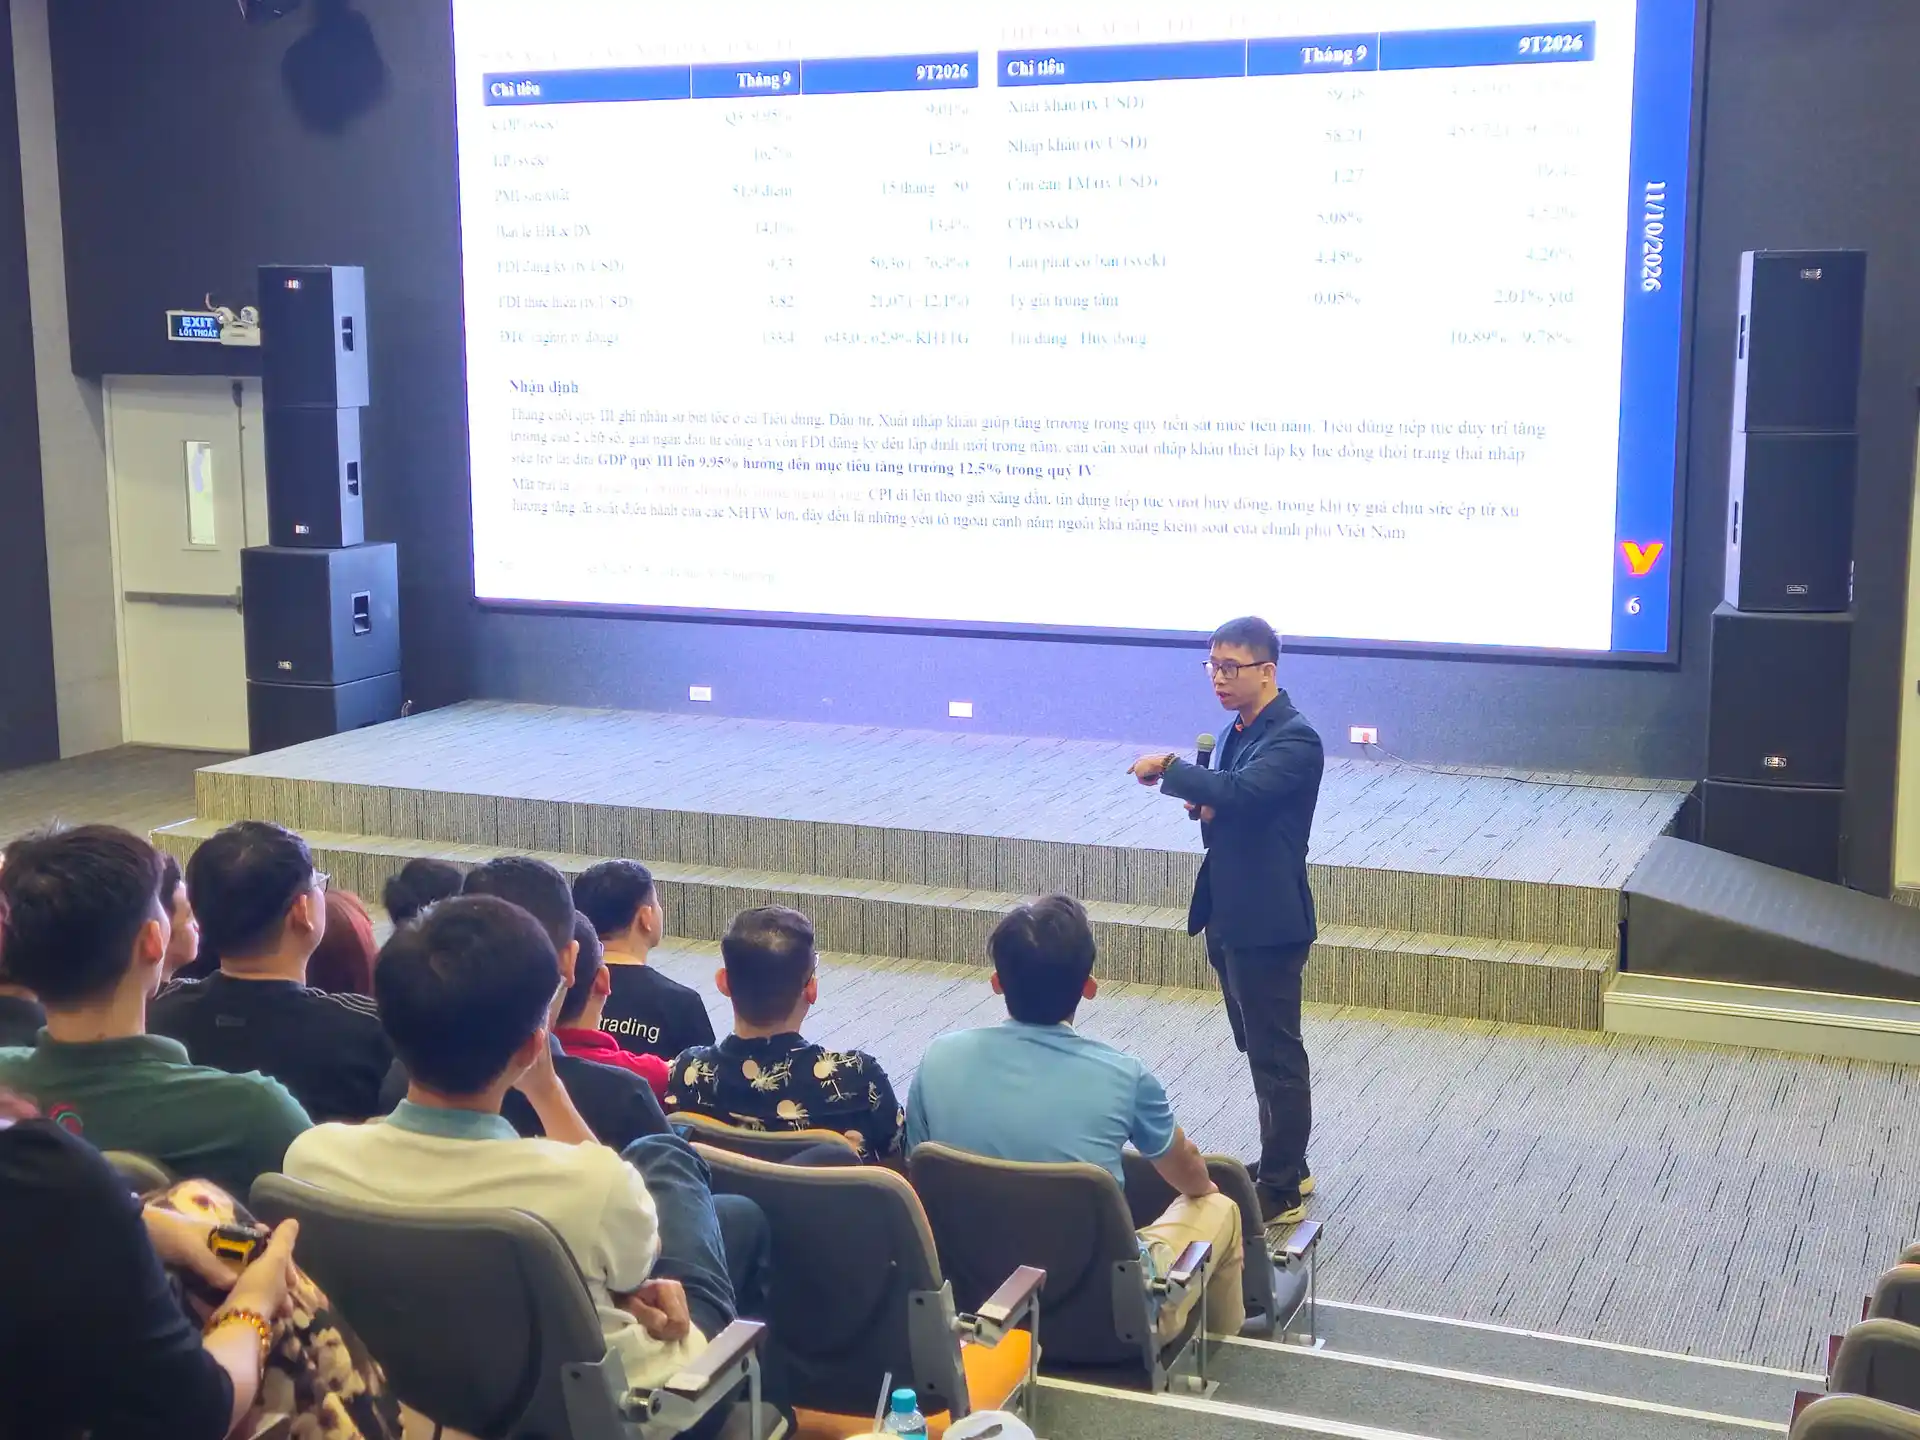
Ông Nguyễn Minh Hoàng – Giám đốc Phân tích Chứng khoán Nhất Việt trình bày góc nhìn về dòng tiền thị trường chứng khoán.
2. Khi giá của tiền tăng, dòng tiền chọn những nơi dừng chân khác
Khi nhu cầu vốn của nền kinh tế gia tăng, trong khi môi trường lãi suất và dòng vốn quốc tế chưa thuận lợi, “giá của tiền” ở mức cao. Dòng tiền vì vậy được phân bổ sang tiền gửi, trái phiếu, hoạt động sản xuất kinh doanh và các đợt IPO, phát hành mới.
Hệ quả thể hiện rõ trên thị trường cổ phiếu: giá trị khớp lệnh bình quân giảm từ khoảng 31,5 nghìn tỷ đồng/phiên trong tháng 1 xuống khoảng 13,3 nghìn tỷ đồng/phiên trong tháng 9, trong khi khối ngoại bán ròng khoảng 98 nghìn tỷ đồng kể từ đầu năm 2026. Môi trường vốn quốc tế cũng kém thuận lợi khi ngày 16/9, Cục Dự trữ Liên bang Mỹ nâng lãi suất 25 điểm cơ bản lên 3,75–4,00%.
3. Định giá đã về vùng hấp dẫn, nhưng như vậy là chưa đủ
Chương trình cũng phân tích mặt bằng định giá hiện tại. VN-Index thấp hơn khoảng 8,3% so với đỉnh năm 2025, trong khi nhiều nhóm ngành thấp hơn đỉnh từ khoảng 30% đến 44%. P/E của VN-Index khoảng 12 lần, sát ngưỡng trung bình 5 năm trừ 1 độ lệch chuẩn. Bên cạnh đó, lợi nhuận doanh nghiệp tăng mạnh: lợi nhuận sau thuế toàn thị trường tăng 36,5% so với cùng kỳ trong quý I và 49,1% trong quý II/2026.
Tuy nhiên, các diễn giả nhấn mạnh: “Định giá rẻ theo lịch sử chưa đồng nghĩa với rẻ so với giá của tiền”. Một mức định giá thấp hơn trung bình quá khứ chưa đủ để kéo dòng tiền quay lại nếu lợi suất kỳ vọng từ cổ phiếu chưa đủ hấp dẫn so với lợi suất của các kênh đầu tư khác. Khi định giá đã chiết khấu sâu và lợi nhuận doanh nghiệp vẫn tăng trưởng, nút thắt lớn nhất hiện nay nằm ở giá của tiền.
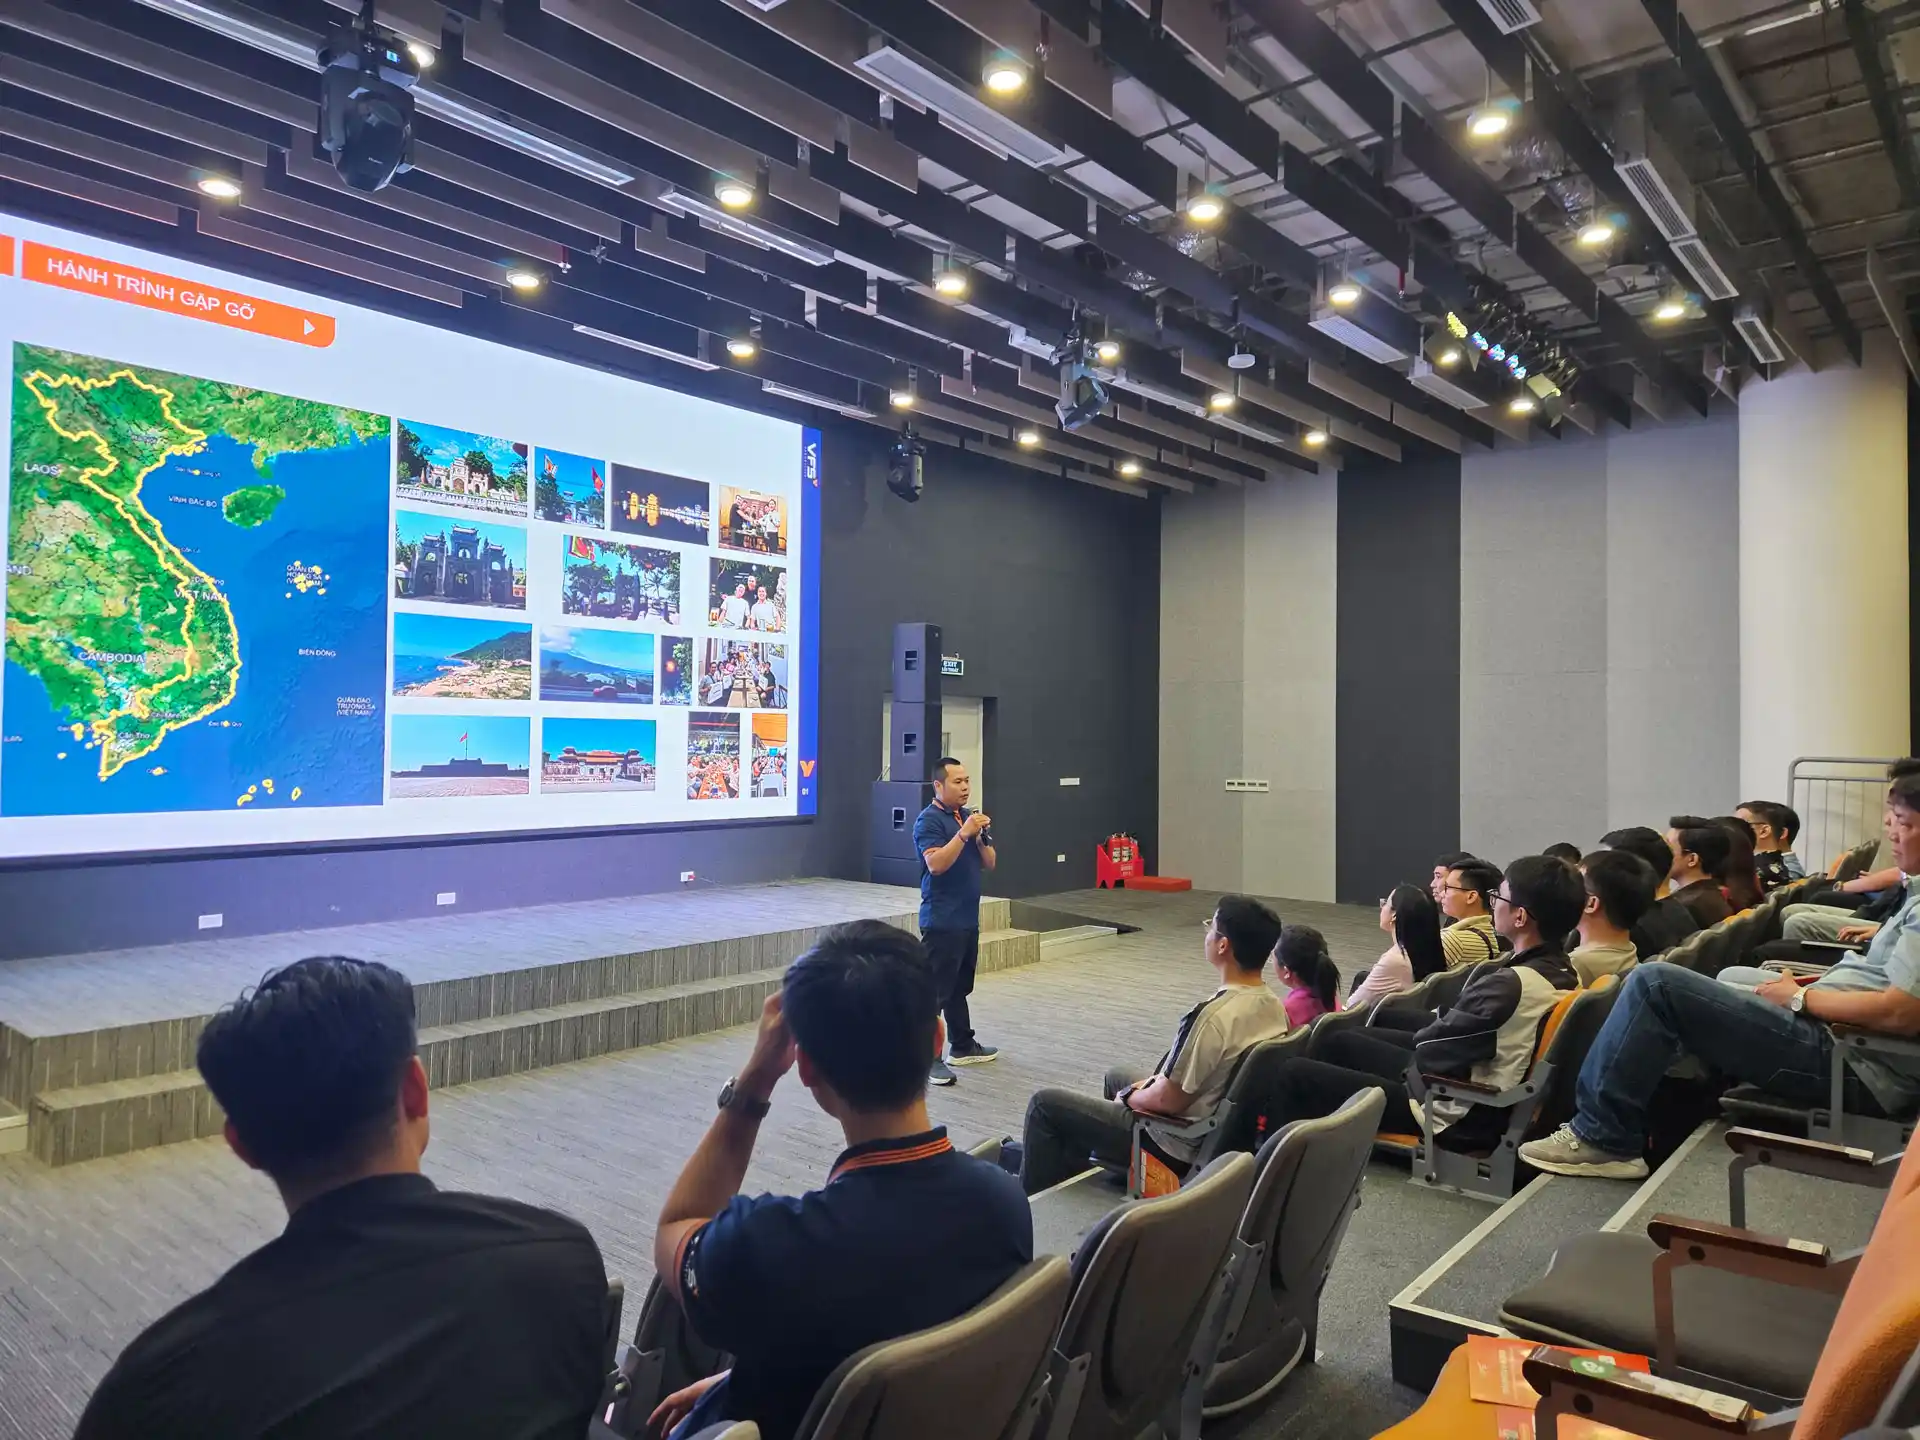
Ông Phạm Ngọc Sơn – Trưởng phòng Môi giới Chứng khoán Nhất Việt chia sẻ và trao đổi góc nhìn thực chiến tại sự kiện
4. Dòng tiền chỉ quay lại khi nào?
Về thời điểm đảo chiều, thị trường không nhất thiết phải chờ mọi điều kiện vĩ mô trở nên thuận lợi. Dòng tiền có thể quay lại khi giá của tiền tạo đỉnh và bắt đầu giảm, hoặc khi giá cổ phiếu đã chiết khấu đủ sâu để tạo ra mức lợi suất kỳ vọng hấp dẫn. Hiện thanh khoản và lãi suất thị trường đã có dấu hiệu ổn định sau các biện pháp hỗ trợ của Ngân hàng Nhà nước, nhưng chi phí vốn chưa có dấu hiệu tạo đỉnh.
Để xác nhận điểm đảo chiều, nhà đầu tư cần quan sát đồng thời bốn tín hiệu: thanh khoản cải thiện, độ rộng thị trường mở rộng, số lượng cổ phiếu tạo đáy mới suy giảm và sự xuất hiện của các nhóm cổ phiếu dẫn dắt. Về thanh khoản, dòng tiền chỉ được coi là quay lại khi giá trị khớp lệnh trên HOSE vượt 20.000 tỷ đồng/phiên một cách bền vững. Các diễn giả cũng cho rằng đáy thị trường nên được nhìn nhận là một vùng chứ không phải một điểm, nên nhà đầu tư cần chú ý những “dấu vết” của quá trình tạo nền và tích lũy dòng tiền thay vì cố đoán chính xác đáy.
5. Chọn đúng mắt xích, chuẩn bị cho chu kỳ mới
Hướng tới năm 2027, định hướng được chia sẻ là chọn đúng mắt xích hưởng lợi từ chu kỳ đầu tư, thay vì mua theo ngành. Khung phân tích bám theo chuỗi nhân quả Chính sách – Vốn – Đầu tư – Backlog/Hoạt động – Doanh thu – Lợi nhuận, trong đó khả năng doanh nghiệp giữ lại giá trị được đánh giá qua biên lợi nhuận, quyền định giá, chi phí vốn và dòng tiền. Các nhóm đáng theo dõi gồm nhóm liên quan trực tiếp đến nguồn vốn như ngân hàng, chứng khoán; năng lượng – dầu khí, điện và thiết bị điện; cảng – logistics; khu công nghiệp; công nghệ và một số nhóm vật liệu có tính khan hiếm.
Trong giai đoạn chờ tín hiệu xác nhận, các diễn giả chia sẻ định hướng phòng thủ chủ động: ưu tiên bảo vệ vốn, không vội giải ngân lớn và xây dựng danh sách theo dõi cho chu kỳ mới. Giai đoạn chờ giá của tiền tạo đỉnh có thể kéo dài hơn kỳ vọng nếu môi trường lãi suất trong nước, quốc tế và dòng vốn ngoại chậm cải thiện, nên nhà đầu tư cần kiên nhẫn thay vì hành động sớm dựa trên kỳ vọng.
6. Tọa đàm và giao lưu với nhà đầu tư
Kết thúc phần trình bày, các diễn giả đã trao đổi trực tiếp với nhà đầu tư và cơ quan báo chí về diễn biến dòng tiền, triển vọng thị trường và cơ hội đầu tư trong giai đoạn tới.
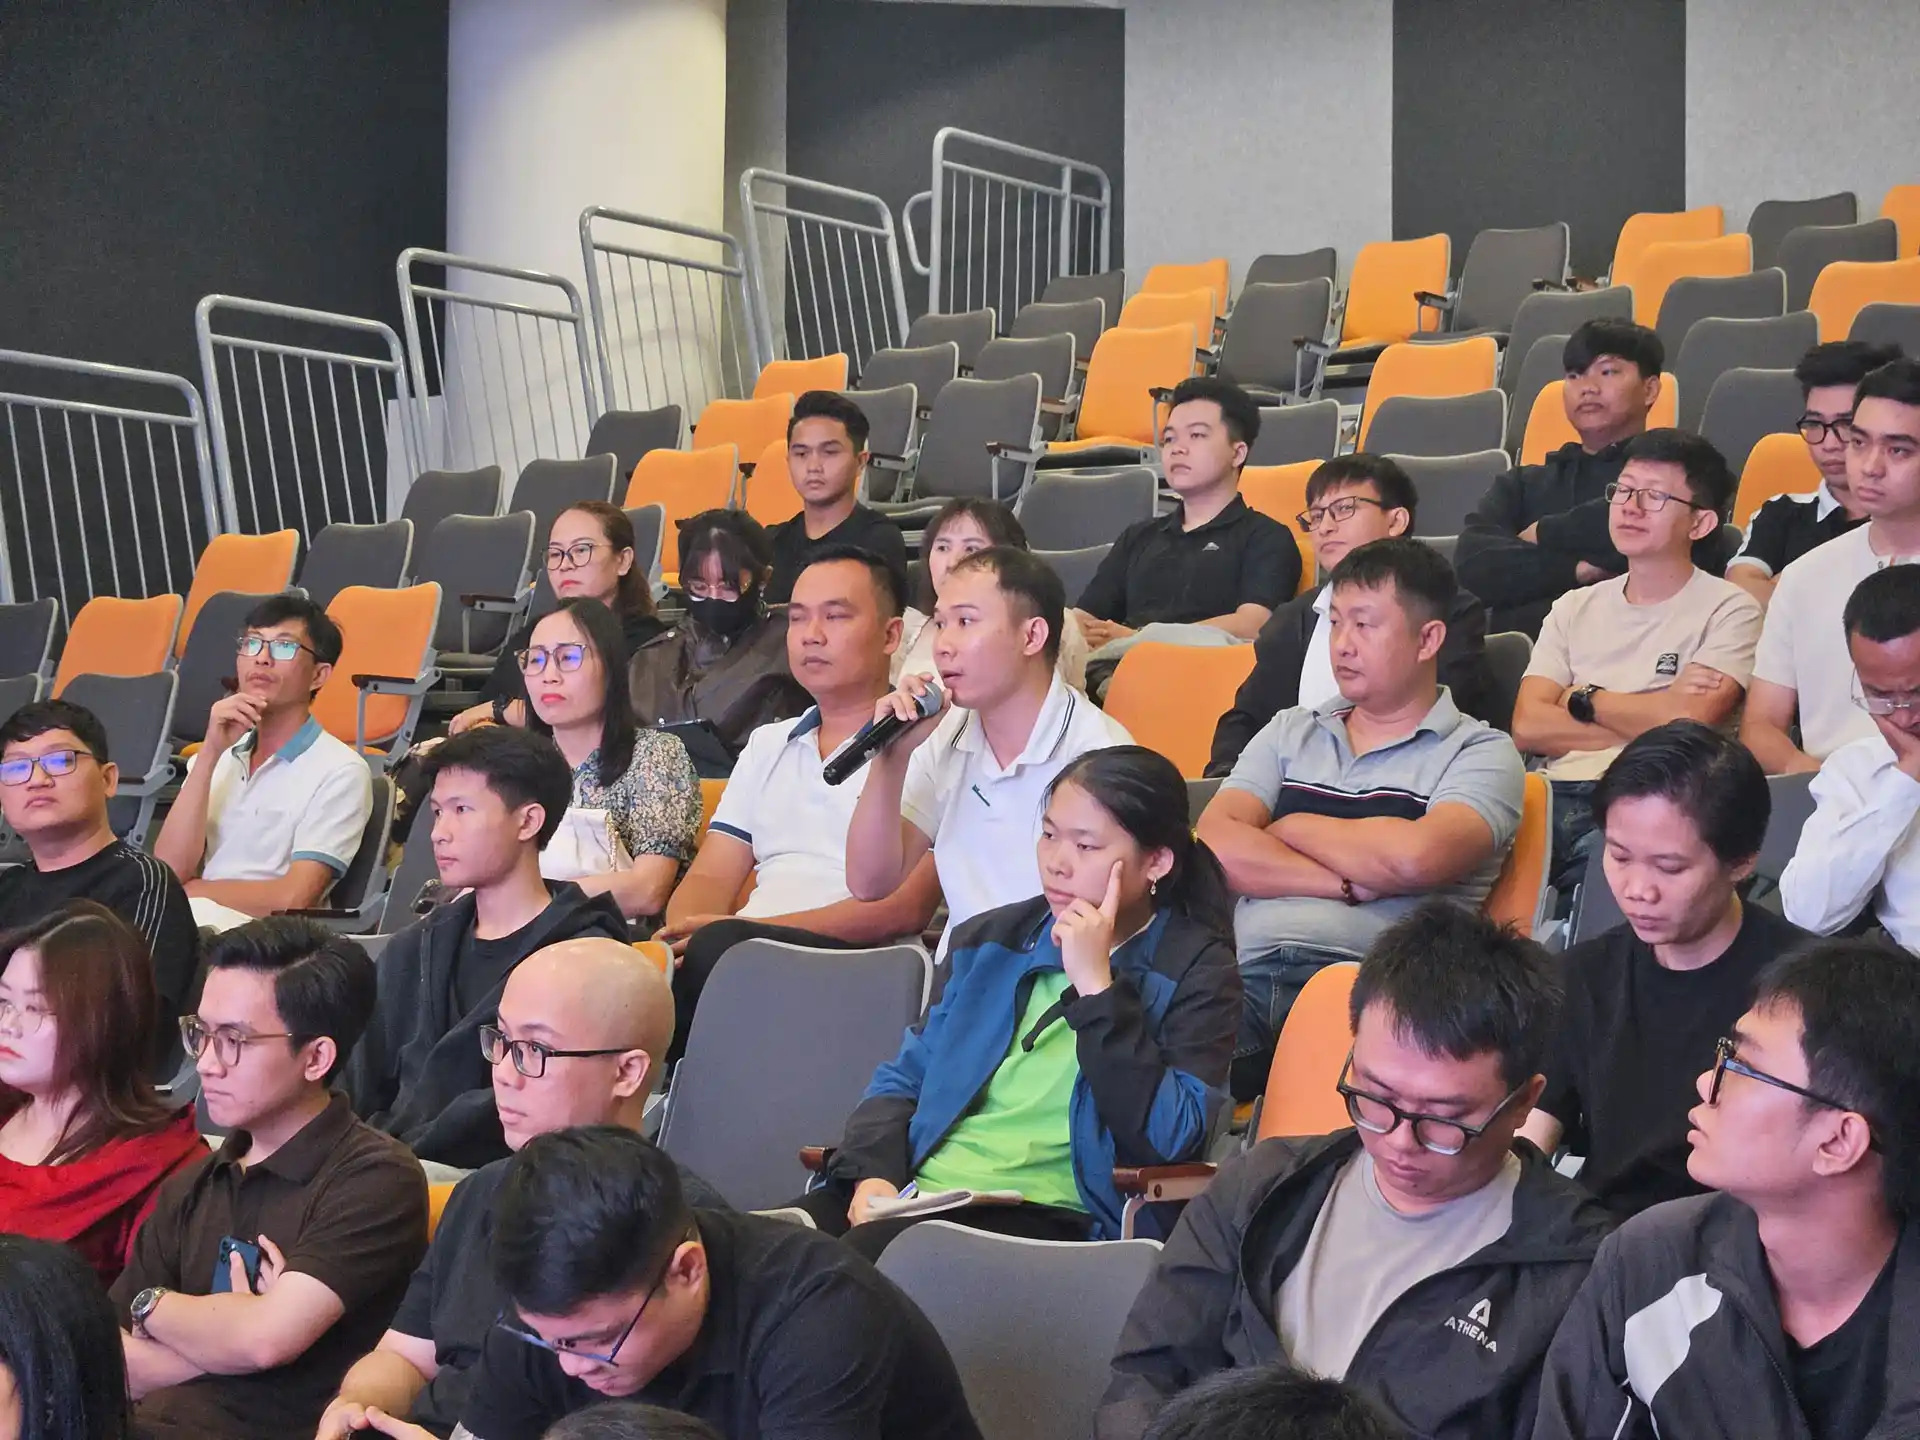
Các nhà đầu tư trao đổi, giao lưu với chuyên gia tại Hội thảo.
VFS xin chân thành cảm ơn Quý nhà đầu tư, Quý đối tác, các cơ quan truyền thông đã đồng hành cùng chương trình, và sẽ tiếp tục đưa đến Quý khách những nội dung phân tích thị trường trong thời gian tới.
Các nhận định trong bài là quan điểm của VFS tại thời điểm công bố, mang tính chất tham khảo và không phải khuyến nghị đầu tư.